Quiénes son los mayores propietarios de plantas solares en España (2026)
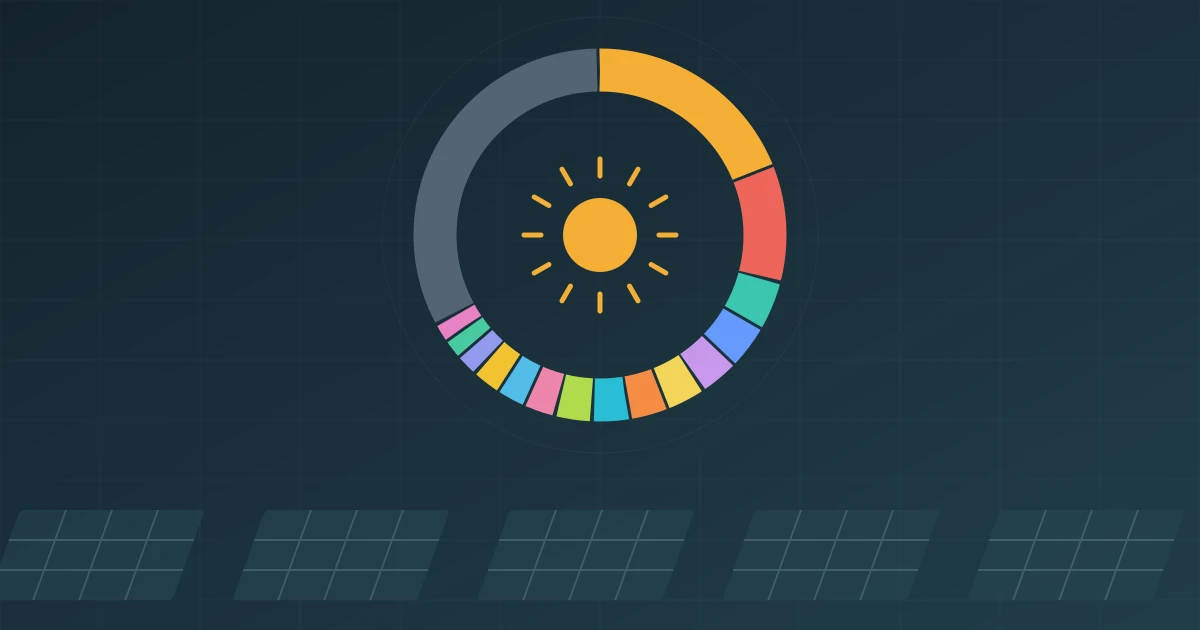
Distribución relativa de la potencia de los activos fotovoltaicos en operación caracterizados por PV Maps a 22 de septiembre de 2026.
15 grupos concentran el 67,2 % de la potencia fotovoltaica caracterizada en este análisis. El 32,8 % restante se reparte entre los demás propietarios. Detrás de muchas plantas hay un mismo grupo empresarial: el mapa de la propiedad permite ver esa concentración.
En PV Maps identificamos, planta a planta, al propietario de los activos fotovoltaicos en operación. Esta radiografía toma una foto a 22 de septiembre de 2026 de los activos caracterizados para comparar el peso relativo de las carteras y las estructuras empresariales detrás de los principales nombres.
Cómo leer los datos: los porcentajes representan la distribución de la potencia fotovoltaica caracterizada para este análisis, tomando ese conjunto como el 100 %. No son cuotas del total nacional ni porcentajes del número de plantas. El almacenamiento BESS queda fuera de esta distribución.
El mapa de la propiedad, empresa a empresa
Alterna entre el anillo y el ranking de barras para comparar el peso relativo de las carteras. Selecciona un segmento o empresa para consultar su cuota y control empresarial. «Otros propietarios» reúne a quienes quedan fuera del Top 15.
Quince grupos. Dos tercios de la potencia.
Compara el peso de cada cartera y selecciona una empresa para consultar su cuota y control.
Cuota de la potencia fotovoltaica caracterizada en este análisis de PV Maps.
Distribución relativa de la potencia caracterizada · PV Maps a 22/09/2026.
La concentración, en cifras
El Top 15 representa el 67,2 % de la distribución analizada, frente al 32,8 % de los demás propietarios. Dos grandes grupos destacan sobre el resto:
- Iberdrola ocupa la primera posición con el 19,04 % de la muestra. Su peso relativo es aproximadamente 1,9 veces el del segundo propietario.
- Endesa-Enel figura en segundo lugar con el 10,20 %. Entre ambos reúnen el 29,25 % de la potencia caracterizada.
- Galp es el tercer grupo, con un 4,28 %. A partir de la cuarta posición, ningún grupo supera individualmente el 4 %.
- Fuera del Top 15 queda el 32,8 % de la muestra: un segmento amplio y fragmentado que también merece atención comercial.
La diferencia entre los dos primeros y el resto es considerable. Para comprender este mercado, conviene mirar tanto las grandes carteras como los propietarios que quedan fuera del ranking.
Top 15 propietarios de potencia fotovoltaica
Las cuotas reflejan el peso de los activos atribuidos a cada grupo dentro del conjunto caracterizado. La última columna distingue la sede del grupo y su accionista de referencia cuando existe una matriz o plataforma inversora internacional.
| # | Grupo propietario | % muestra | Sede / accionista de referencia |
|---|---|---|---|
| 1 |  Iberdrola | 19,04 % | España · grupo cotizado |
| 2 |  Endesa-Enel | 10,20 % | Italia · control de Enel |
| 3 |  Galp | 4,28 % | Portugal · grupo energético |
| 4 |  Naturgy | 3,86 % | España · grupo cotizado con inversores internacionales |
| 5 |  Solaria | 3,41 % | España · grupo cotizado |
| 6 |  China Three Gorges | 3,40 % | China · grupo China Three Gorges |
| 7 |  Elawan Energy | 3,35 % | Japón · ORIX |
| 8 |  Repsol | 3,29 % | España · grupo cotizado |
| 9 |  Bruc Energy | 3,23 % | Gestión española · OPTrust, USS e Interogo; estructuras por cartera |
| 10 |  Recurrent Energy | 2,74 % | Canadian Solar · participación minoritaria de BlackRock |
| 11 |  FRV | 2,54 % | Arabia Saudí · Jameel Energy |
| 12 |  Encavis | 2,52 % | Consorcio liderado por KKR · coinversión de Viessmann |
| 13 |  Opdenergy | 1,93 % | Antin Infrastructure Partners · origen español |
| 14 |  Matrix Renewables | 1,74 % | Estados Unidos · plataforma respaldada por TPG |
| 15 |  TotalEnergies | 1,65 % | Francia · grupo energético |
| Top 15 | 67,20 % | ||
| Otros propietarios | 32,80 % |
Fuente: PV Maps, 22/09/2026. Las cuotas individuales redondeadas pueden no sumar exactamente el agregado.
Sede española y control empresarial: dos lecturas distintas
Una compañía puede operar desde España y pertenecer a un grupo internacional. Y una empresa cotizada española puede tener inversores extranjeros sin estar controlada por una única matriz extranjera. La sede, el control empresarial y la nacionalidad de todo el capital no son equivalentes.
Para evitar mezclarlos, distinguimos tres categorías dentro del Top 15:
DENTRO DEL TOP 15 · PORCENTAJE SOBRE TODA LA MUESTRA
Las barras comparten una escala del 0 al 67,2 % (Top 15). El 32,8 % restante no se clasifica por origen de capital.
- Grupos españoles sin matriz extranjera de control identificada: 29,6 % de la muestra. Incluye Iberdrola, Naturgy, Solaria y Repsol. Esta categoría no implica que todo su accionariado sea español; Naturgy, por ejemplo, cuenta con inversores internacionales.
- Grupos con matriz o plataforma de control internacional: 34,4 %. Incluye Endesa-Enel, Galp, China Three Gorges, Elawan, Recurrent Energy, FRV, Encavis, Opdenergy, Matrix Renewables y TotalEnergies.
- Bruc, tratado por separado: 3,2 %. Combina gestión española e inversores internacionales. La participación en el grupo y la inversión en determinadas carteras no permiten atribuir automáticamente una misma estructura de control a todos los activos.
Los grupos de la segunda categoría reúnen más potencia que los de la primera, incluso dejando Bruc aparte. La comparación se refiere al control empresarial del Top 15, no a la nacionalidad de cada inversor final.
Qué hay detrás de algunos nombres conocidos
Endesa tiene a Enel como accionista de control, según su composición accionarial. Elawan, con sede en España, pertenece a ORIX, que documenta una participación del 100 %. FRV se integra en Jameel Energy: la compañía recoge la adquisición por Abdul Latif Jameel Energy en 2015.
Opdenergy identifica a Antin Infrastructure Partners como accionista mayoritario. Sus acciones dejaron de cotizar en abril de 2024, por lo que no procede describirla como una cotizada española en esta foto.
En Encavis, la documentación del proceso de exclusión de bolsa identifica a un consorcio liderado por KKR, con Viessmann como coinversor. Su origen alemán no basta para describir su estructura de control.
Recurrent Energy tiene a Canadian Solar como accionista mayoritario; BlackRock adquirió una participación del 20 % en 2024. Matrix Renewables es una plataforma respaldada por TPG. China Three Gorges Europe forma parte de la estructura internacional de CTG.
En Bruc, la documentación distingue la entrada de Interogo a nivel de una cartera de activos de las participaciones de OPTrust y USS en el grupo. Por eso lo mostramos separadamente, sin convertir la presencia de fondos internacionales en una atribución simplificada del control de cada planta.
Tres perfiles que conviven en el ranking
Las estrategias de negocio también ayudan a interpretar las carteras. Los perfiles pueden solaparse:
- Utilities y grupos integrados: Iberdrola, Endesa-Enel, Naturgy, Repsol, Galp y TotalEnergies combinan la fotovoltaica con otras actividades energéticas.
- Plataformas respaldadas por fondos: Matrix, Bruc, Encavis y Opdenergy canalizan inversión institucional mediante distintas estructuras de grupo y cartera.
- Productores independientes y desarrolladores especializados: Solaria, Elawan, FRV y Recurrent Energy se centran en renovables. «Independiente» describe su modelo de negocio, no la ausencia de una matriz.
El otro 32,8 %: más allá del Top 15
El 32,8 % restante corresponde a los propietarios que quedan fuera del Top 15. Es un espacio relevante para equipos de O&M, representación, inversión y consultoría que necesitan identificar oportunidades más allá de los grandes nombres.
El tamaño de la cartera, por sí solo, no demuestra que sus activos estén en venta ni que un propietario vaya a consolidarse con otro. Tampoco permite conocer su rentabilidad. Para valorar una oportunidad hay que bajar al activo: identificar al titular, entender el grupo empresarial, comprobar los datos técnicos y analizar su operación.
Cómo usar el ranking en tu trabajo
El siguiente paso depende de tu objetivo. Estas tres rutas convierten la lectura del ranking en un análisis de activos concretos:
O&M
Define una cartera a la que ofrecer servicio
Elige una zona, identifica las plantas de cada grupo y compara potencia, tecnología y fecha de entrada en operación. Contrasta quién decide la contratación antes de preparar una oferta.
Por ejemplo: reunir activos próximos entre sí para valorar una propuesta de mantenimiento conjunta.
ResultadoUna lista de activos y responsables a los que dirigir una oferta concreta.
Representación
Prepara una comparación de ingresos
Identifica al propietario y selecciona activos comparables por ubicación y tecnología. Contrasta generación e ingresos normalizados para estudiar diferencias en su operación en mercado.
Por ejemplo: comparar ingresos por MWh de plantas similares durante el mismo periodo.
ResultadoUna propuesta de representación apoyada en comparaciones verificables.
Inversión
Selecciona qué activos estudiar
Filtra carteras por tamaño y zona. Después verifica titularidad, estructura societaria, datos técnicos e ingresos históricos antes de construir escenarios de adquisición.
Por ejemplo: seleccionar una cartera para due diligence y contrastar sus ingresos reales; aparecer en el ranking no implica estar en venta.
ResultadoUna selección inicial para investigar, con las comprobaciones pendientes identificadas.
Metodología y límites
Este artículo conserva la foto histórica de PV Maps a 22/09/2026 y presenta sus resultados en términos relativos. La fuente de partida es un resumen agregado por propietario de los activos fotovoltaicos en operación caracterizados para el análisis. El Top 15 representa el 67,2 % de ese conjunto.
Titular de la planta, grupo y accionista
El titular legal puede ser una sociedad de proyecto. El grupo empresarial reúne sociedades vinculadas a una matriz. El accionista participa en el capital de una sociedad o cartera. El ranking presenta el peso relativo de los grupos identificados en la fuente; no convierte cada filial o accionista en un propietario adicional.
La asignación de plantas a cada grupo procede de esa foto, no de una nueva consulta a la base actual. La fuente agregada no incluye el detalle de las cadenas societarias ni el tratamiento de cada participación compartida. Por eso no se reconstruyen esas relaciones a partir del nombre comercial o de la nacionalidad de un fondo.
Participaciones compartidas y duplicados
No se reparte la potencia entre accionistas según su porcentaje de participación: una participación minoritaria no añade una segunda cartera al ranking. Tampoco se extrapola una inversión en una cartera concreta a todas las plantas del grupo, como ilustra el caso de Bruc.
Sin el listado histórico por planta y sus identificadores no puede auditarse aquí la ausencia de duplicados ni verificar la atribución de cada activo compartido. Para utilizar estas cifras en una operación concreta hay que contrastar el titular, la cadena de control y la potencia de cada instalación.
Cálculos y cobertura
Los cálculos siguen estas reglas:
- Cuota de un grupo: proporción de la potencia atribuida al grupo respecto al conjunto caracterizado, normalizado al 100 %. Las cuotas de la tabla usan dos decimales; los resúmenes, uno, salvo el agregado de los dos primeros grupos.
- Otros propietarios: diferencia entre el 100 % del conjunto analizado y la cuota del Top 15. No se infiere su accionariado.
- Control empresarial: clasificación editorial apoyada en información corporativa pública anterior al corte y enlazada en el artículo. No equivale a clasificar la nacionalidad de todos los inversores finales.
- Cobertura: los datos describen el conjunto caracterizado para esta foto, no todo el parque nacional. No se añaden proyectos en desarrollo, autoconsumo o comunidades energéticas sin evidencia de su presencia en él.
- Tecnología: la distribución se pondera por potencia fotovoltaica, no por número de instalaciones. La capacidad de almacenamiento BESS no interviene en estos porcentajes.
Las compraventas, nuevas conexiones y avances en la caracterización pueden cambiar el peso relativo de las carteras. Esta publicación conserva la foto de referencia; una auditoría de propiedad planta a planta requiere el detalle histórico de los activos.
Del ranking al propietario de cada planta
Saber qué grupos concentran la potencia es el primer paso. Para actuar sobre una oportunidad necesitas conocer quién está detrás de una instalación concreta y cómo contactar con él.
En PV Maps centralizamos datos de propiedad, información técnica, generación e ingresos de activos registrados en la plataforma. Empieza por nuestra guía para identificar al propietario de una planta fotovoltaica.
¿Buscas nuevas carteras para O&M, representación o inversión? Hablemos de los activos que necesitas identificar.